在我国农产品收购环节,税务处理是一个常见且容易混淆的问题。许多农户、农业合作社以及收购企业都会关心:农产品收购价到底含不含税?要回答这个问题,需要从税种、纳税人身份以及具体交易场景入手分析。
一、农产品收购涉及的主要税种
农产品收购主要涉及增值税和企业所得税(对收购方而言),其中与“含税”直接相关的是增值税。
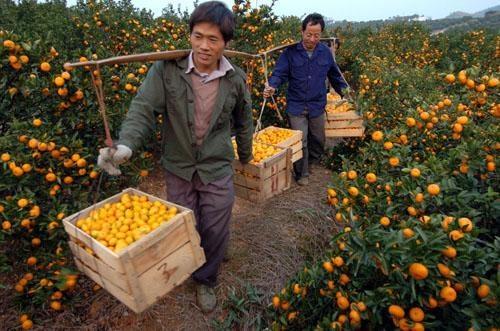
- 增值税:农业生产者销售自产农产品免征增值税。因此,如果是农户个人或农业合作社销售自产的初级农产品,销售价格本身不含增值税。收购方通常也无法取得增值税专用发票,只能取得农产品收购发票或销售方自开的免税普通发票。
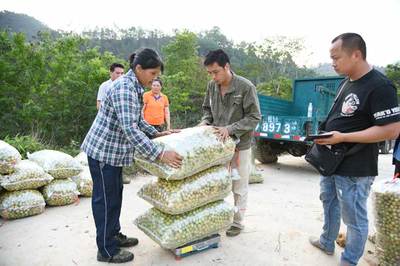
- 对于非自产农产品(如贩运、批发),销售方如果是增值税一般纳税人,销售价格可能含税;如果是小规模纳税人,通常采用简易计税,征收率3%(现行政策可能有减免),此时价格也可能含税或不含税,取决于双方约定。
二、农产品收购价的“含税”辨析
- 从农户手中收购自产农产品:由于销售方免征增值税,收购价中不包含增值税。收购企业支付的价款就是农产品的全部对价,没有额外的税款。但收购企业可以按规定计算抵扣进项税额:一般纳税人购进农产品,取得(开具)农产品销售发票或收购发票的,以农产品买价和9%的扣除率计算进项税额(用于生产13%税率货物的,按10%扣除)。这里的“买价”就是支付的收购价,本身不含税。
- 从非自产来源收购:如果销售方是增值税一般纳税人,其销售价格通常是含税价(即包含增值税)。此时,收购方需要取得增值税专用发票,按票面注明的税额抵扣。如果双方约定的是不含税价,则需另行支付税款。
- 收购发票的开具:收购企业向农户个人收购自产农产品时,可以自行开具农产品收购发票。收购发票上的金额为实际支付的收购价,该价格不含税,但收购企业可以按该金额和扣除率计算进项税额。
三、常见误区澄清
有人认为“农产品收购价含税”,其实是误把收购价当作含税价来计算抵扣。正确的处理是:收购价本身不含增值税,但可以按收购价乘以扣除率计算进项税额。例如,收购价100元,扣除率9%,可抵扣进项税9元,计入成本为91元。
四、政策依据
主要依据包括:《中华人民共和国增值税暂行条例》第八条、第十五条;《财政部 税务总局关于简并增值税税率有关政策的通知》(财税〔2017〕37号);《财政部 税务总局关于调整增值税税率的通知》(财税〔2018〕32号);《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号)等。这些文件明确了农产品免税政策以及进项税额计算抵扣规则。
五、
对于农业生产者销售自产农产品,农产品收购价不含增值税,收购方按买价和扣除率计算抵扣进项税;对于从非自产渠道购进,销售价格可能含税,需根据发票类型和纳税人身份具体判断。收购企业在实际操作中应准确区分,合规取得凭证,才能正确进行税务处理,避免税务风险。(注:具体税务处理建议咨询主管税务机关或专业税务顾问。)